Domain spezialist-erbrecht.de kaufen?
Wir ziehen mit dem Projekt
spezialist-erbrecht.de um.
Sind Sie am Kauf der Domain
spezialist-erbrecht.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain spezialist-erbrecht.de kaufen?
Wie können Testament und Erbvertrag genutzt werden, um das Erbe gerecht aufzuteilen?
Ein Testament ermöglicht es einer Person, ihre Wünsche bezüglich der Verteilung ihres Vermögens nach ihrem Tod festzulegen. Ein Erbvertrag kann zwischen den Erben geschlossen werden, um die Aufteilung des Erbes gerecht zu regeln und Streitigkeiten zu vermeiden. Beide Dokumente sollten sorgfältig erstellt und regelmäßig überprüft werden, um sicherzustellen, dass sie den aktuellen Wünschen und Bedürfnissen entsprechen. **
Warum Erbvertrag und kein Testament?
Ein Erbvertrag bietet im Vergleich zu einem Testament mehr Sicherheit, da er notariell beurkundet werden muss und somit schwerer anzufechten ist. Zudem können im Erbvertrag detailliertere Regelungen getroffen werden, beispielsweise hinsichtlich der Verteilung des Nachlasses oder der Pflichtteilsansprüche. Ein Erbvertrag bietet auch die Möglichkeit, bestimmte Auflagen oder Bedingungen für die Erben festzulegen. Zudem kann ein Erbvertrag bereits zu Lebzeiten des Erblassers abgeschlossen werden, was eine frühzeitige Regelung der Nachlassangelegenheiten ermöglicht. Letztendlich kann ein Erbvertrag dazu beitragen, Streitigkeiten unter den Erben zu vermeiden und eine klare und eindeutige Regelung für den Nachlass zu schaffen. **


Ähnliche Suchbegriffe für Steuerliche Lasten
Top-Angebote
Produkte zum Begriff Steuerliche Lasten:
-
Steuerliche Realteilung, Fachbücher von Institut der Wirtschaftsprüfer in Deutschland e.V.Die ertragsteuerliche Behandlung der Realteilung von Mitunternehmerschaften war in der jüngeren Vergangenheit mehrfach geänderter höchstrichterlicher Rechtsprechung und Änderungen der Verwaltungsauffassung unterworfen. Wirtschaftsprüfer, Steuerberater und ihre Mitarbeiter stehen vor der Herausforderung, einen Überblick über die Rechtsentwicklung zu behalten, um kompetent beraten zu können. Das IDW legt mit diesem Buch die, soweit ersichtlich, erste praxisorientierte Aufarbeitung der aktuellen Rechtslage unter Berücksichtigung von Ertragsteuern, Umsatzsteuer, Grunderwerbsteuer und Erbschaftsteuer mit Blick auf die wesentlichen steuerlichen Fragestellungen einer Realteilung vor. Die Darstellung zielt darauf ab, das Rüstzeug zu vermitteln, um kompetent zu beraten und offene Praxisfragen sowie steuerliche Risiken zu erkennen. Der Schwerpunkt liegt auf Inlandssachverhalten. Fortbestehende ungeklärte Praxisfragen werden anhand der Auffassungen von Finanzverwaltung und Literatur aufgearbeitet. Ein anschauliches Praxisbeispiel im ausklappbaren Umschlag begleitet den Leser durch das gesamte Buch und erleichtert so das Verständnis für die zahlreichen Fallkonstellationen der steuerlichen Realteilung.39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
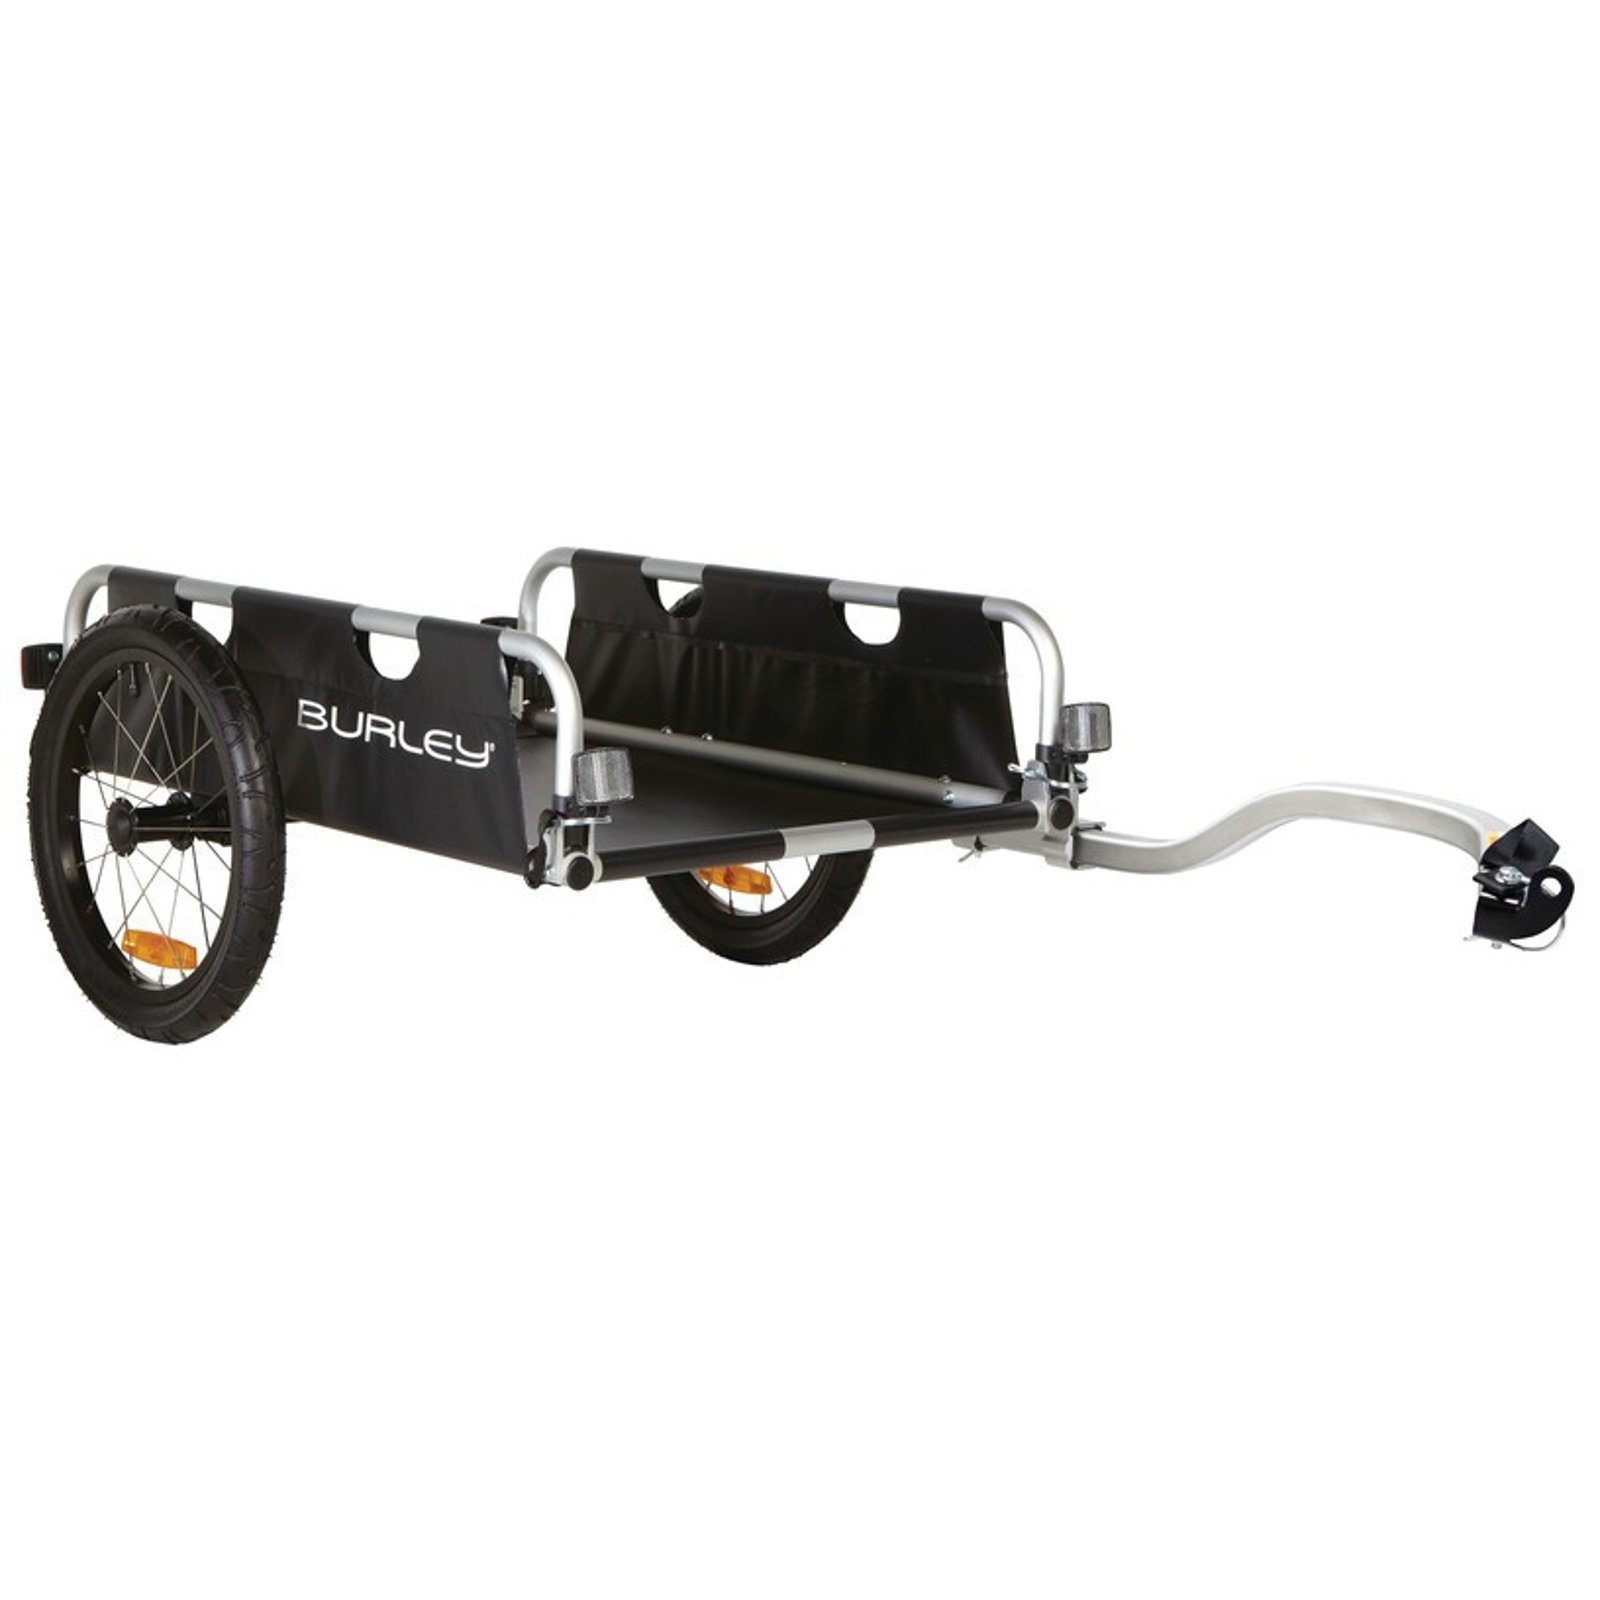
Burley Lasten Fahrradanhänger Flatbed, SchwarzDer Burley Flatbed Fahrrad-Lasten-Anhänger ist ein robuster und leichter Transportanhänger, der speziell für den Lastentransport und sperrige Ladung entwickelt wurde. Dank seines niedrigen Schwerpunkts kann der Fahrradanhänger sicher und stabil mit bis zu 45kg belastet werden. Der Anhänger ist kompakt zusammenfaltbar und somit nach jedem Transport einfach zu verstauen. - robuster und leichter Transportanhänger - speziell konzipiert für den Lastentransport und sperrige Ladung - kompakt zusammenfaltbar - 16"-Aluminium-Speichenlaufräder mit Strassenbereifung und Push-Button-Funktion - Flex Connector erlaubt es das angekuppelte Fahrrad abzulegen - weitere Bereifungen möglich: 16"x3"-Geländebereifung - Inklusive Deichsel - niedriger Schwerpunkt - Gepäcknetz und Packtasche optional erhältlich Technische Daten Gewicht: ca. 6,6 kg Zuladung: max. 45 kg Stauraum (LxBxH): ca. 82,5 x 52,0 x 18,0 cm Außenmaße, aufgebaut (LxBxH): ca. 83,8 x 78,5 x 40,9 cm Außenmaße, gefaltet (LxBxH): ca. 84,0 x 58,4386,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Ist ein Erbvertrag ein Testament?
Nein, ein Erbvertrag ist nicht dasselbe wie ein Testament. Ein Erbvertrag wird zwischen dem Erblasser und den Erben geschlossen und regelt die Erbfolge sowie weitere erbrechtliche Angelegenheiten. Im Gegensatz dazu ist ein Testament eine einseitige Verfügung des Erblassers über sein Vermögen nach seinem Tod. Ein Erbvertrag ist rechtlich bindend und kann nur unter bestimmten Voraussetzungen geändert oder aufgehoben werden, während ein Testament flexibler ist und vom Erblasser jederzeit geändert werden kann. Es ist wichtig, die Unterschiede zwischen einem Erbvertrag und einem Testament zu kennen, um sicherzustellen, dass der letzte Wille des Erblassers korrekt umgesetzt wird. **
-
Wie sieht das Erbe und der Pflichtteil für die Enkel im Testament aus?
Das Erbe und der Pflichtteil für Enkel im Testament hängen von den spezifischen Bedingungen des Testaments ab. In der Regel erben Enkel nur dann, wenn ihre Eltern bereits verstorben sind. Der Pflichtteil für Enkel kann ebenfalls von den individuellen Umständen abhängen, wie zum Beispiel der Anzahl der Enkel und dem Vorhandensein anderer Erben. Es ist ratsam, sich von einem Anwalt oder Notar beraten zu lassen, um genaue Informationen zu erhalten. **
-
Ist das Berliner Testament ein Erbvertrag?
Ist das Berliner Testament ein Erbvertrag? Nein, das Berliner Testament ist keine Form des Erbvertrags, sondern eine spezielle Form des gemeinschaftlichen Testaments. Im Berliner Testament setzen sich Ehepartner gegenseitig als Alleinerben ein und bestimmen, dass die gemeinsamen Kinder erst nach dem Tod des überlebenden Ehepartners erben sollen. Ein Erbvertrag hingegen ist eine verbindliche Vereinbarung zwischen Erblasser und Erben, die nicht einseitig geändert werden kann. Beide Testamentsformen haben unterschiedliche rechtliche Konsequenzen und sollten daher sorgfältig geprüft werden. **
-
Was ist besser Erbvertrag oder Testament?
Was ist besser Erbvertrag oder Testament? Die Wahl zwischen einem Erbvertrag und einem Testament hängt von verschiedenen Faktoren ab, wie z.B. der Komplexität des Nachlasses, der Anzahl der Erben und der persönlichen Präferenzen. Ein Erbvertrag bietet mehr Sicherheit, da er notariell beurkundet werden muss und nur mit Zustimmung aller Vertragsparteien geändert werden kann. Ein Testament hingegen ist flexibler und kann jederzeit geändert werden, jedoch besteht die Gefahr von Streitigkeiten unter den Erben. Letztendlich sollte die Entscheidung zwischen Erbvertrag und Testament individuell und unter Berücksichtigung aller relevanten Aspekte getroffen werden. **


Was ist besser Testament oder Erbvertrag?
Was ist besser Testament oder Erbvertrag? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel der Komplexität des Nachlasses, der Anzahl der Erben und der persönlichen Präferenzen des Erblassers. Ein Testament ist flexibler und kann einfach und kostengünstig erstellt werden, während ein Erbvertrag rechtlich bindend ist und bestimmte Formvorschriften erfüllen muss. Ein Erbvertrag bietet mehr Sicherheit und Klarheit, da er weniger anfechtbar ist als ein Testament. Letztendlich sollte die Entscheidung zwischen Testament und Erbvertrag individuell getroffen werden, am besten nach einer Beratung durch einen Fachanwalt für Erbrecht. **
Was hat Vorrang Erbvertrag oder Testament?
Was hat Vorrang Erbvertrag oder Testament? In der Regel hat ein Erbvertrag Vorrang vor einem Testament, da ein Erbvertrag notariell beurkundet werden muss und somit rechtlich bindend ist. Ein Testament hingegen kann eigenhändig verfasst werden und ist daher weniger formal. Allerdings können bestimmte Regelungen im Erbvertrag durch ein später verfasstes Testament geändert oder aufgehoben werden. Es ist daher ratsam, sich im Zweifelsfall rechtlich beraten zu lassen, um sicherzustellen, dass der letzte Wille des Erblassers korrekt umgesetzt wird. **
Top-Angebote
Produkte zum Begriff Steuerliche Lasten:
-
Steuerliche Rückwirkung bei Kettenumwandlungen, Fachbücher von Moritz BellgardtDie Rechtsformwahl sowie der Wechsel der Rechtsformen gehören zu den konstitutiven betriebswirtschaftlichen Entscheidungen der Unternehmensorganisation. Steuerlich führen Rechtsformenänderungen jedoch regelmässig zu Problemen, da Steuersubjektänderungen zur Auflösung von stillen Reserven und dem Untergang von Verlustvorträgen führen können. Zudem ergeben sich aus der fehlenden Rechtsformneutralität der Besteuerung Folgewirkungen, wenn es zu einem Wechsel des Unternehmensteuersystems – Transparenz- vs. Trennsystem – kommt. Zur Vermeidung unerwünschter Rechtsfolgen werden häufig mehrere Umwandlungen bzw. Rechtsformänderungen nacheinander vorgenommen (sogenannte Kettenumwandlungen). Hier stellt sich die Frage, inwieweit es sich in solchen Fällen um missbräuchliche Gestaltungen handeln könnte, deren Anerkennung die Finanzverwaltung verwehrt. Dies gilt insbesondere dann, wenn das steuerliche Konstrukt der Rückwirkung Anwendung findet und somit die steuerlichen Umwandlungsfolgen bereits für die Vergangenheit Geltung erlangen. Dies kann auch dazu führen, dass die handelsrechtliche Umwandlungsreihenfolge von der steuerlichen Reihenfolge abweicht. Herr Bellgardt analysiert im Rahmen seiner Dissertationsschrift, welche Gestaltungsmöglichkeiten sich durch Kettenumwandlungen bei Nutzung der steuerlichen Rückwirkung für den Steuerpflichtigen ergeben und welche Risiken dabei zu beachten sind. Hierzu sind der steuerliche Übertragungsstichtag, der handelsrechtliche Umwandlungsstichtag sowie die zivilrechtliche Wirksamkeit aufeinander abzustimmen.59,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Steuerliche Realteilung, Fachbücher von Institut der Wirtschaftsprüfer in Deutschland e.V.Die ertragsteuerliche Behandlung der Realteilung von Mitunternehmerschaften war in der jüngeren Vergangenheit mehrfach geänderter höchstrichterlicher Rechtsprechung und Änderungen der Verwaltungsauffassung unterworfen. Wirtschaftsprüfer, Steuerberater und ihre Mitarbeiter stehen vor der Herausforderung, einen Überblick über die Rechtsentwicklung zu behalten, um kompetent beraten zu können. Das IDW legt mit diesem Buch die, soweit ersichtlich, erste praxisorientierte Aufarbeitung der aktuellen Rechtslage unter Berücksichtigung von Ertragsteuern, Umsatzsteuer, Grunderwerbsteuer und Erbschaftsteuer mit Blick auf die wesentlichen steuerlichen Fragestellungen einer Realteilung vor. Die Darstellung zielt darauf ab, das Rüstzeug zu vermitteln, um kompetent zu beraten und offene Praxisfragen sowie steuerliche Risiken zu erkennen. Der Schwerpunkt liegt auf Inlandssachverhalten. Fortbestehende ungeklärte Praxisfragen werden anhand der Auffassungen von Finanzverwaltung und Literatur aufgearbeitet. Ein anschauliches Praxisbeispiel im ausklappbaren Umschlag begleitet den Leser durch das gesamte Buch und erleichtert so das Verständnis für die zahlreichen Fallkonstellationen der steuerlichen Realteilung.39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie können Testament und Erbvertrag genutzt werden, um das Erbe gerecht aufzuteilen?
Ein Testament ermöglicht es einer Person, ihre Wünsche bezüglich der Verteilung ihres Vermögens nach ihrem Tod festzulegen. Ein Erbvertrag kann zwischen den Erben geschlossen werden, um die Aufteilung des Erbes gerecht zu regeln und Streitigkeiten zu vermeiden. Beide Dokumente sollten sorgfältig erstellt und regelmäßig überprüft werden, um sicherzustellen, dass sie den aktuellen Wünschen und Bedürfnissen entsprechen. **
-
Warum Erbvertrag und kein Testament?
Ein Erbvertrag bietet im Vergleich zu einem Testament mehr Sicherheit, da er notariell beurkundet werden muss und somit schwerer anzufechten ist. Zudem können im Erbvertrag detailliertere Regelungen getroffen werden, beispielsweise hinsichtlich der Verteilung des Nachlasses oder der Pflichtteilsansprüche. Ein Erbvertrag bietet auch die Möglichkeit, bestimmte Auflagen oder Bedingungen für die Erben festzulegen. Zudem kann ein Erbvertrag bereits zu Lebzeiten des Erblassers abgeschlossen werden, was eine frühzeitige Regelung der Nachlassangelegenheiten ermöglicht. Letztendlich kann ein Erbvertrag dazu beitragen, Streitigkeiten unter den Erben zu vermeiden und eine klare und eindeutige Regelung für den Nachlass zu schaffen. **
-
Ist ein Erbvertrag ein Testament?
Nein, ein Erbvertrag ist nicht dasselbe wie ein Testament. Ein Erbvertrag wird zwischen dem Erblasser und den Erben geschlossen und regelt die Erbfolge sowie weitere erbrechtliche Angelegenheiten. Im Gegensatz dazu ist ein Testament eine einseitige Verfügung des Erblassers über sein Vermögen nach seinem Tod. Ein Erbvertrag ist rechtlich bindend und kann nur unter bestimmten Voraussetzungen geändert oder aufgehoben werden, während ein Testament flexibler ist und vom Erblasser jederzeit geändert werden kann. Es ist wichtig, die Unterschiede zwischen einem Erbvertrag und einem Testament zu kennen, um sicherzustellen, dass der letzte Wille des Erblassers korrekt umgesetzt wird. **
-
Wie sieht das Erbe und der Pflichtteil für die Enkel im Testament aus?
Das Erbe und der Pflichtteil für Enkel im Testament hängen von den spezifischen Bedingungen des Testaments ab. In der Regel erben Enkel nur dann, wenn ihre Eltern bereits verstorben sind. Der Pflichtteil für Enkel kann ebenfalls von den individuellen Umständen abhängen, wie zum Beispiel der Anzahl der Enkel und dem Vorhandensein anderer Erben. Es ist ratsam, sich von einem Anwalt oder Notar beraten zu lassen, um genaue Informationen zu erhalten. **
Ähnliche Suchbegriffe für Steuerliche Lasten
-
Burley Lasten Fahrradanhänger Flatbed, SchwarzDer Burley Flatbed Fahrrad-Lasten-Anhänger ist ein robuster und leichter Transportanhänger, der speziell für den Lastentransport und sperrige Ladung entwickelt wurde. Dank seines niedrigen Schwerpunkts kann der Fahrradanhänger sicher und stabil mit bis zu 45kg belastet werden. Der Anhänger ist kompakt zusammenfaltbar und somit nach jedem Transport einfach zu verstauen. - robuster und leichter Transportanhänger - speziell konzipiert für den Lastentransport und sperrige Ladung - kompakt zusammenfaltbar - 16"-Aluminium-Speichenlaufräder mit Strassenbereifung und Push-Button-Funktion - Flex Connector erlaubt es das angekuppelte Fahrrad abzulegen - weitere Bereifungen möglich: 16"x3"-Geländebereifung - Inklusive Deichsel - niedriger Schwerpunkt - Gepäcknetz und Packtasche optional erhältlich Technische Daten Gewicht: ca. 6,6 kg Zuladung: max. 45 kg Stauraum (LxBxH): ca. 82,5 x 52,0 x 18,0 cm Außenmaße, aufgebaut (LxBxH): ca. 83,8 x 78,5 x 40,9 cm Außenmaße, gefaltet (LxBxH): ca. 84,0 x 58,4386,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
FACOM Transportwagen fuer schwere LastenKommissionierwagen für schwere Lasten Traglast 500 kgProduktstärken:Ideal zum Abstellen und Transportieren schwerer LastenMaximale Widerstandsfähigkeit und HandlichkeitTraglast: 500 kgExtrem widerstandsfähige, geschweißte StahlrohrstrukturObere Platte und untere Ablage aus 20/10 mm StahlLeicht fahrbar4 große Räder: 2 schwenkbare Räder (mit Feststeller) und 2 stationäre Räder, Ø 160 mm, gummibereift, damit der Wagen (auch stark beladen) leicht fahrbar istRobuster und bequemer GriffObere Platte mit 25 mm hohem Rand auf 3 Seiten (davon 2 hochklappbar), damit beim Transport keine Gegenstände/Werkzeuge herunterfallen könnenUntere Kanten zum Schutz der Fersen abgerundetZubehör: Zusätzliche Ablagen aus verzinktem Stahlblech (2 mm stark) mit erhöhten Kanten zur SturzsicherungTechnische Daten:H [mm]: 903L [mm]: 1092T [mm]: 617[kg]: 42670,91 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Steuerliche OrganschaftSteuerliche Organschaft , Die steuerliche Organschaft ist ein vielschichtiges Rechtsgebilde, das aufgrund der Verlustnutzungs- und Finanzierungsvorteile nicht nur für große Konzerne, sondern gerade auch für den Mittelstand interessant ist. Doch die Rechtsfragen zur Begründung, zu den Voraussetzungen zum Erhalt sowie zur Beendigung einer Organschaft sind komplex und tief verzweigt. Das deutsche Organschaftsrecht enthält Vorschriften mit Auswirkungen auf die Ertragsteuern, die Umsatzsteuer sowie die Grunderwerbsteuer. Zudem stoßen zu den gesellschaftsrechtlichen und bilanzrechtlichen Aspekten, die für eine Organschaft zu beachten sind, zunehmend Bezüge und Einflüsse des europäischen und internationalen Steuerrechts. Das Handbuch zur steuerlichen Organschaft bietet allen, die rund um die Organschaft mit Planung, Gründung, Beendigung, Gestaltung oder Risikobewertung zu tun haben, unverzichtbaren Expertenrat. Von den Grundlagen über inlandsbezogene Einzelfragen zu den verschiedenen Organschaftstypen bis hin zu internationalen Sonderfragen sind alle Aspekte detailliert erläutert und mit Gestaltungshinweisen versehen. In der 3. neu bearbeiteten Auflage wird dem Bilanzrecht der Organschaft und den praktischen Erfahrungen mit der Organschaft im Konzern erstmals ein eigenes Kapitel gewidmet. Zusätzlich wird die Organschaft mit der neuen Optionsmöglichkeit des § 1a KStG beleuchtet. Topaktuell ist das Wachstumschancengesetz mit der Streichung des § 14 Abs. 1 Nr. 5 KStG und der Anwendung des § 4k EStG enthalten. , Zusatzbeleuchtung > Beleuchtung , Auflage: 2024, Erscheinungsjahr: 202410, Produktform: Leinen, Autoren: Dennisen, Thomas~Hundeshagen, Christian~Krüger, Astrid~Marx, Marius~Müller, Magnus~Schade, Dirk, Redaktion: Prinz, Ulrich~Witt, Sven-Christian, Auflage: 24003, Auflage/Ausgabe: 2024, Seitenzahl/Blattzahl: 1200, Keyword: Ausgleichszahlungen; Bilanzrecht; Ergebnisabführungsvertrag; Gesellschaftsrecht; Gewerbesteuer; Gewinnabführung; Grunderwerbsteuer; Holding; Insolvenzrecht; Konzernbesteuerung; Körperschaftsteuer; Organschaft; Organschaftskette; Organschaftspause; Organschaftsrecht; Steuerrecht; Umsatzsteuer; Verlustübernahme; international; steuerliche Organschaft, Fachschema: Bilanzrecht~Gesellschaftsrecht~Grunderwerbsteuer~Steuer / Grunderwerbsteuer~Grundstück~Ertragsteuer / Körperschaftsteuer~Körperschaftsteuer - Körperschaftsteuergesetz - KStG~Steuer / Körperschaftsteuer~Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Rechnungslegung~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Bilanz- und Rechnungslegungsrecht~Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer~Umsatzsteuer und Zölle~Grund- und Grunderwerbsteuer, Grundstücksbewertung, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 170, Breite: 240, Höhe: 55, Gewicht: 1836, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,199,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist das Berliner Testament ein Erbvertrag?
Ist das Berliner Testament ein Erbvertrag? Nein, das Berliner Testament ist keine Form des Erbvertrags, sondern eine spezielle Form des gemeinschaftlichen Testaments. Im Berliner Testament setzen sich Ehepartner gegenseitig als Alleinerben ein und bestimmen, dass die gemeinsamen Kinder erst nach dem Tod des überlebenden Ehepartners erben sollen. Ein Erbvertrag hingegen ist eine verbindliche Vereinbarung zwischen Erblasser und Erben, die nicht einseitig geändert werden kann. Beide Testamentsformen haben unterschiedliche rechtliche Konsequenzen und sollten daher sorgfältig geprüft werden. **
-
Was ist besser Erbvertrag oder Testament?
Was ist besser Erbvertrag oder Testament? Die Wahl zwischen einem Erbvertrag und einem Testament hängt von verschiedenen Faktoren ab, wie z.B. der Komplexität des Nachlasses, der Anzahl der Erben und der persönlichen Präferenzen. Ein Erbvertrag bietet mehr Sicherheit, da er notariell beurkundet werden muss und nur mit Zustimmung aller Vertragsparteien geändert werden kann. Ein Testament hingegen ist flexibler und kann jederzeit geändert werden, jedoch besteht die Gefahr von Streitigkeiten unter den Erben. Letztendlich sollte die Entscheidung zwischen Erbvertrag und Testament individuell und unter Berücksichtigung aller relevanten Aspekte getroffen werden. **
-
Was ist besser Testament oder Erbvertrag?
Was ist besser Testament oder Erbvertrag? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel der Komplexität des Nachlasses, der Anzahl der Erben und der persönlichen Präferenzen des Erblassers. Ein Testament ist flexibler und kann einfach und kostengünstig erstellt werden, während ein Erbvertrag rechtlich bindend ist und bestimmte Formvorschriften erfüllen muss. Ein Erbvertrag bietet mehr Sicherheit und Klarheit, da er weniger anfechtbar ist als ein Testament. Letztendlich sollte die Entscheidung zwischen Testament und Erbvertrag individuell getroffen werden, am besten nach einer Beratung durch einen Fachanwalt für Erbrecht. **
-
Was hat Vorrang Erbvertrag oder Testament?
Was hat Vorrang Erbvertrag oder Testament? In der Regel hat ein Erbvertrag Vorrang vor einem Testament, da ein Erbvertrag notariell beurkundet werden muss und somit rechtlich bindend ist. Ein Testament hingegen kann eigenhändig verfasst werden und ist daher weniger formal. Allerdings können bestimmte Regelungen im Erbvertrag durch ein später verfasstes Testament geändert oder aufgehoben werden. Es ist daher ratsam, sich im Zweifelsfall rechtlich beraten zu lassen, um sicherzustellen, dass der letzte Wille des Erblassers korrekt umgesetzt wird. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.